Lohnt sich Data Governance für ein mittelständisches Unternehmen, und unter welchen Bedingungen? Dieser Artikel liefert eine Entscheidungsmatrix, die Logik hinter der Wirtschaftlichkeitsbetrachtung, ein Vorher-Nachher-Beispiel, ein Mindest-Governance-Artefakt und einen schlanken Start ohne IT-Projekt. Annahmen und Quellen sind am Ende offengelegt und, wo möglich, verlinkt.
Kurzantwort
- Data Governance trägt sich, sobald mehrere Personen im Unternehmen regelmäßig einen spürbaren Teil ihrer Arbeitszeit mit manueller Datenabstimmung verbringen. Wie Sie das für sich einschätzen, zeigt der nächste Abschnitt.
- Solange das nicht der Fall ist, bleibt Governance eine sinnvolle Entscheidung, aber aus Compliance- und Enablement-Gründen, nicht als Einsparung.
- Weil die Konzeptkosten einmalig anfallen und der Effekt erst mit der zweiten Domäne richtig skaliert, übersteigt der Nutzen die Kosten typischerweise nicht schon im ersten Jahr, sondern mit einer gewissen Verzögerung.
- Sie können in einem überschaubaren Zeitraum in einer Pilot-Domäne starten, ohne Tool-Einführung, mit dem Personal, das Sie schon haben.
Brauchen Sie überhaupt Data Governance?
Nicht jedes mittelständische Unternehmen braucht ein Governance-Programm. Wer es braucht, erkennt es an konkreten Symptomen.
Die Entscheidungsmatrix
| Ihre Situation | Empfehlung |
|---|---|
| Kleines Unternehmen, ein ERP, keine nennenswerten Silos, kein KI-Use Case | Standard-Reporting und ein sauberes ERP-Setup genügen |
| Mittelgroßes Unternehmen, wenige Systeme, Reporting läuft mit geringem Abstimmungsaufwand | Minimalvariante: ein Data Owner, ein Glossar, eine Datenqualitätsregel |
| Mehrere Systeme mit widersprüchlichen Kennzahlen, erste KI-Piloten, dokumentationspflichtige Verarbeitung personenbezogener Daten | Governance-Programm: Owner-Team, Entscheidungsmatrix, Mini-Katalog, Review-Zyklus |
| Mehrere kritische Datendomänen, KI in Produktion, regulierter Bereich | Governance-Programm plus branchenspezifische Nachweispflichten (siehe unten) |
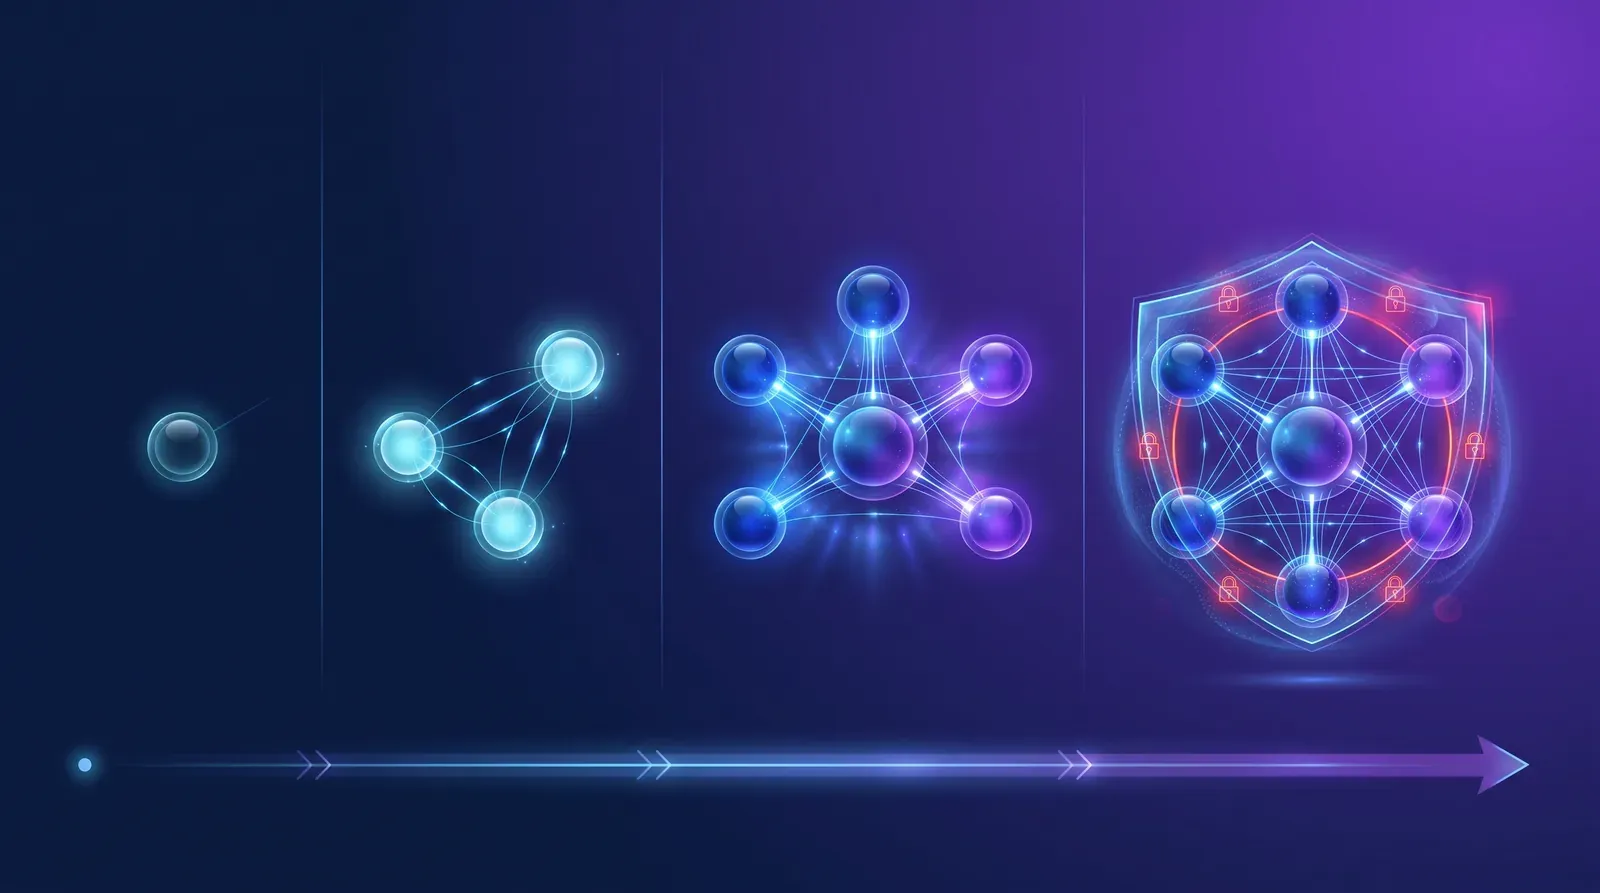
Zur letzten Zeile. In regulierten Bereichen prüfen Aufsichtsbehörden und Zertifizierer Teile der Data Governance im Rahmen der jeweils geltenden Regelwerke, nicht nach einem allgemeinen Reifegradmodell. Finanzdienstleister müssen die Anforderungen an Datenmanagement und Datenqualität aus MaRisk und BAIT erfüllen, ergänzt durch die europäische DORA-Verordnung. In der Medizintechnik greifen die Medizinprodukteverordnung und die einschlägige Norm für Qualitätsmanagementsysteme (ISO 13485), bei Automotive-Zulieferern der Branchenstandard IATF 16949. Wer in einem dieser Bereiche arbeitet, sollte das Governance-Modell aus dem geltenden Regelwerk ableiten und nicht aus einem allgemeinen Framework. Dieser Artikel adressiert den nicht regulierten Mittelstand.
Wann Governance wirtschaftlich sinnvoll wird
Sobald eine dieser Bedingungen zutrifft, verschiebt sich die Frage von “lohnt sich” zu “wie schnell”:
- Mehrere Systeme liefern Berichte, die voneinander abweichen
- Ein KI-Use Case soll belastbare Vorhersagen liefern
- Das Unternehmen verarbeitet personenbezogene Daten und muss die Dokumentationspflichten der DSGVO erfüllen
- Ein spürbarer Teil der Arbeitszeit in Controlling, Vertrieb und IT geht regelmäßig für manuelle Datenabstimmung drauf
- Auf die Frage nach dem Quartalsumsatz kommen aus Vertrieb, Controlling und Geschäftsführung unterschiedliche Zahlen
Wenn Sie unsicher sind, ob Sie in eine dieser Kategorien fallen, macht der kostenlose Datenreife-Check das in wenigen Minuten sichtbar.
Was kostet Sie Ihr aktuelles Datenchaos, und ab wann trägt Governance?
Die Frage “Was kostet Data Governance?” führt selten zu einer belastbaren Antwort. Die Frage “Was kostet es, nichts zu tun?” schon, weil Sie die Posten kennen, die heute anfallen.
Vier Effekte, zwei davon monetarisierbar
Governance wirkt an vier Stellen. Zwei lassen sich rechnen, zwei nicht. Wir sagen offen, welche.
Monetarisierbar, Effekt eins: weniger Berichtsaufwand. Sobald Stammdaten eindeutig verantwortet sind und Kennzahlen eine dokumentierte Definition mit einer Quelle haben, entfällt ein Großteil der manuellen Abstimmung, die heute im Monats- und Quartalsabschluss anfällt. In vielen Unternehmen ist das einer der größten direkt messbaren Kostenblöcke — wie groß genau, zeigt erst die eigene Erfassung im nächsten Schritt.
Monetarisierbar, Effekt zwei: weniger Nacharbeit durch Reporting-Fehler. Nachträgliche Korrekturen an ausgelieferten Berichten kosten Arbeitszeit und gelegentlich Fehlentscheidungen. Beides lässt sich über die Häufigkeit solcher Korrekturen und den durchschnittlichen Aufwand pro Fall schätzen.
Nicht monetarisiert, Effekt drei: Auditierbarkeit gegenüber Aufsichtsrat, Banken und Versicherern. Eine dokumentierte Datenlogik beantwortet Fragen, die heute offenbleiben. Was das wert ist, hängt von Ihrer Finanzierungssituation ab und lässt sich nicht seriös beziffern. In einer sauberen Rechnung bleibt dieser Posten unberücksichtigt — im ersten Jahr steigt der Auditaufwand sogar häufig, weil Nachweise erstmals erstellt werden.
Nicht monetarisiert, Effekt vier: kürzere Entscheidungswege. Wenn die Definition einer Kennzahl festgehalten und von einem Data Owner verantwortet ist, entfällt die Diskussion über die richtige Definition. Der Effekt ist in Meetings sofort spürbar, aber ohne Vorher-Messung nicht bezifferbar. Auch dieser Posten bleibt unberücksichtigt.
Wir rechnen also bewusst nur mit der Hälfte der Wirkung. Die beiden nicht monetarisierten Effekte können die Entscheidung zusätzlich stützen. Sie sollten jedoch nicht dazu verwendet werden, eine wirtschaftlich negative Rechnung künstlich positiv zu rechnen.
Die Methodik, ohne fiktives Zahlenbeispiel
Statt eines konstruierten Rechenbeispiels, das ohnehin nur für ein einziges Unternehmen zufällig zutreffen würde, hier die Logik, mit der Sie Ihre eigene Situation belastbar einschätzen:
Schritt eins, Abstimmungskosten erfassen. Wer arbeitet heute wie lange daran, Zahlen aus verschiedenen Systemen in Übereinstimmung zu bringen? Fragen Sie Controlling, Vertriebsinnendienst und IT direkt: Wie oft im Monat, mit wie vielen Beteiligten, und was verdienen diese Rollen voll belastet, also Gehalt plus Arbeitgeberanteile plus Gemeinkosten pro Arbeitsstunde? Multiplizieren Sie Zeitaufwand mit Vollkostensatz und rechnen Sie auf ein Jahr hoch. In vielen Unternehmen ist dieser Aufwand einer der größten direkt messbaren Kostenblöcke. Ob das auch bei Ihnen zutrifft, zeigt erst die Erfassung der tatsächlichen Abstimmungszeiten.
Schritt zwei, Reporting-Fehlerkosten erfassen. Wie oft im Jahr müssen bereits ausgelieferte Berichte nachträglich korrigiert werden, und was kostet eine solche Korrektur an Nacharbeit und gegebenenfalls einer falschen Entscheidung, die darauf beruhte?
Schritt drei, Audit- und Compliance-Aufwand erfassen. Wie viele interne und externe Stunden fallen für Nachweise gegenüber Prüfern, Banken oder Aufsichtsrat an? Dieser Posten wird durch Governance im ersten Jahr eher größer als kleiner, weil Nachweise erstmals dokumentiert werden. Rechnen Sie ihn trotzdem mit, aber ordnen Sie ihm keinen Governance-Nutzen zu.
Schritt vier, Risiko in KI- und Digitalprojekten erfassen. Welche Investitionen sind geplant, und welcher Anteil typischer Projekte scheitert oder muss neu aufgesetzt werden, weil die Datenbasis nicht trägt? Schätzen Sie hier konservativ, halbieren Sie Ihre erste Schätzung, und behandeln Sie das Ergebnis als groben Richtwert, nicht als Kalkulationsgrundlage.
Der entscheidende Schritt: nicht jeder Posten wird vollständig vermieden. Governance beseitigt selten die gesamte Abstimmungszeit, sondern einen Teil davon; ein Rest an Koordination bleibt immer nötig. Setzen Sie deshalb für jeden der vier Posten einen realistischen, eher konservativen Anteil an, den Governance tatsächlich adressiert, und vergleichen Sie erst diese Teilsumme mit den Kosten.
Die Kostenseite, in zwei Sichten
Interne Arbeitszeit ist Vollkosten, aber kein Kassenabfluss. Beides zu vermischen ist der häufigste Fehler in Wirtschaftlichkeitsrechnungen zu Governance, deshalb hier getrennt betrachten:
- Vollkostensicht: Alle eingesetzte Arbeitszeit wird mit dem Vollkostensatz bewertet, auch wenn niemand deswegen zusätzlich eingestellt wird. Das ist die ehrliche Sicht für eine Investitionsentscheidung.
- Kassensicht: Nur tatsächliche zusätzliche Auszahlungen zählen, etwa die externe Konzeptbegleitung und ein späteres Tool. Interne Zeit ist umgewidmete, nicht zusätzliche Arbeitszeit.
Strukturell bedeutet das: In Vollkostensicht ist ein Governance-Programm im ersten Jahr meist noch nicht amortisiert, weil die einmalige Konzeptbegleitung zusammen mit der laufenden internen Kapazität von Anfang an ansteht, während der Nutzen erst nach dem Aufbau der Pilot-Domäne zu wirken beginnt. In Kassensicht sieht die Rechnung freundlicher aus, weil der größte Kostenblock ohnehin vorhandene Arbeitszeit ist. Wer eine Amortisation innerhalb weniger Monate zusagt, hat die interne Kapazität in Vollkostensicht nicht eingerechnet.
Die Schwelle, ab der es sich für Sie lohnt
Es gibt keine allgemeingültige Zahl, die für jedes Unternehmen gilt — das wäre genau die falsche Präzision, vor der dieser Artikel warnt. Es gibt aber eine einfache Prüffrage: Rechnen Sie den adressierbaren Anteil Ihrer Abstimmungskosten aus Schritt eins gegen die Kosten der internen Kapazität und der externen Begleitung. Übersteigt der adressierbare Anteil allein schon diese Kosten, trägt sich Governance aus dem größten Hebel heraus, unabhängig von den übrigen drei Posten. Liegt er deutlich darunter, ist Governance eine Compliance- und Enablement-Entscheidung, keine Einsparung — was, wie unten gezeigt, ein legitimer Grund bleibt, sie trotzdem zu verfolgen.
Was verändert Data Governance konkret, ein Vorher-Nachher-Beispiel
Ein Modellbeispiel, kein echter Kunde: ein mittelständisches Unternehmen mit mehreren Standorten, einem ERP, einem CRM, einem Shopsystem und Excel für Forecasts.
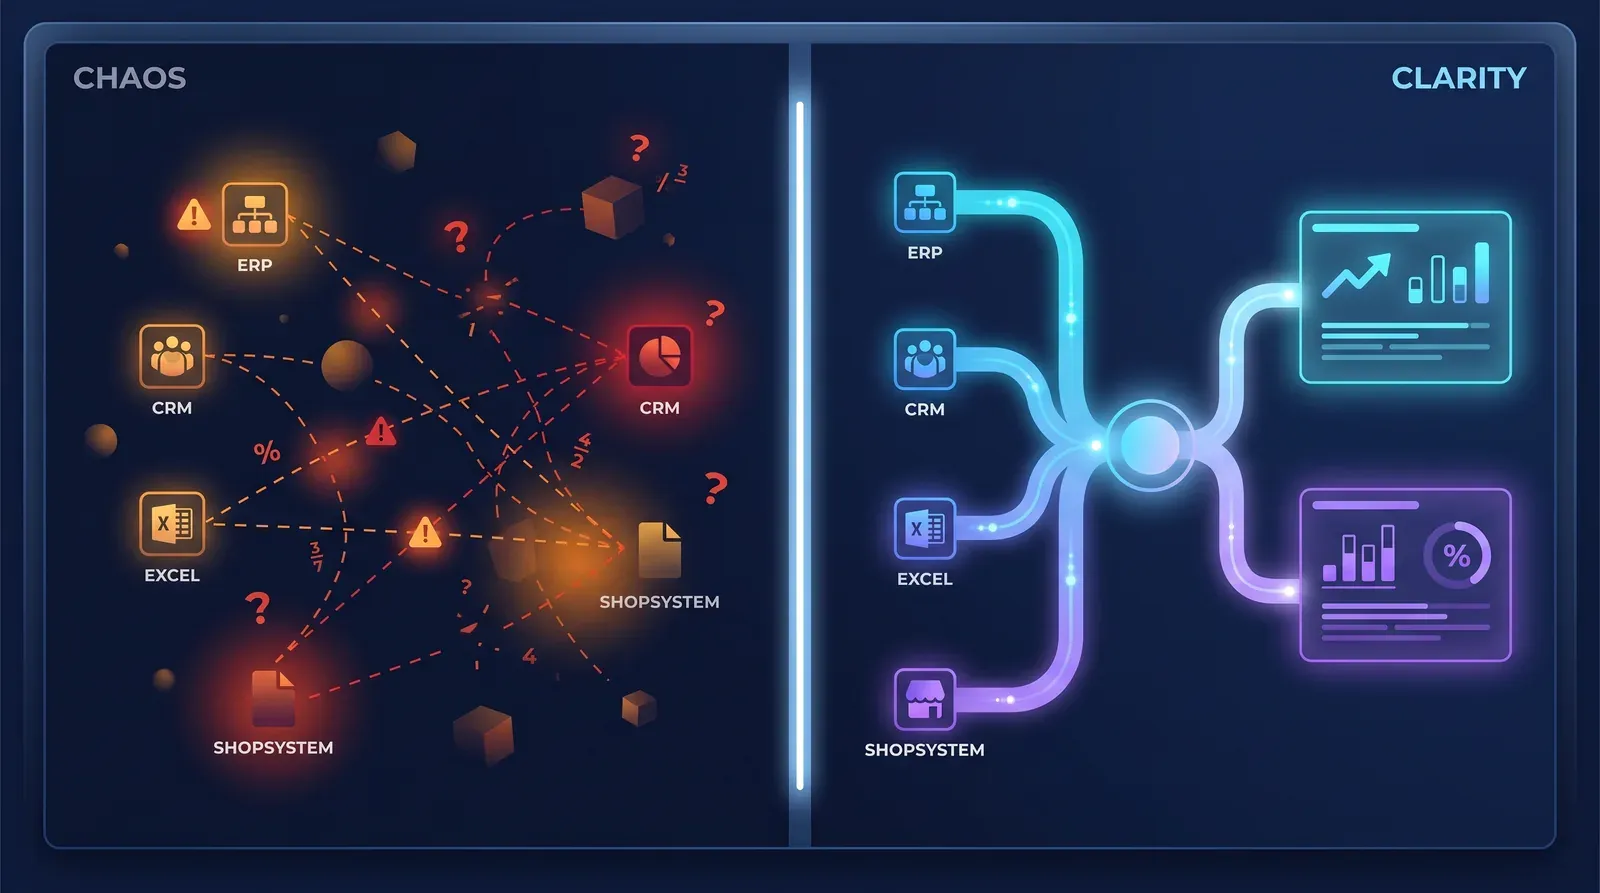
Vorher. Auf die Frage nach dem Quartalsumsatz kommen unterschiedliche Zahlen. Der Vertrieb meint den Netto-Auftragseingang, das Controlling die Netto-Faktura nach Retouren, die Geschäftsführung die Summe der Auftragsbestätigungen. Vor jedem Quartalsreport ruft das Controlling mehrere Personen an, prüft die Zahlen gegeneinander und korrigiert manuell. Sobald die Geschäftsführung nachfragt, beginnt die Diskussion über die richtige Definition, und das Meeting dauert länger als geplant.
Die Governance-Entscheidung. Und hier liegt der eigentliche Punkt: Der Fehler wäre, sich auf eine einzige Zahl zu einigen. Auftragseingang und Fakturaumsatz sind zwei verschiedene, beide legitime Kennzahlen für zwei verschiedene Steuerungszwecke — Pipeline-Steuerung gegen Ergebnisrechnung. Wer den Vertrieb zwingt, auf Faktura zu steuern, nimmt ihm sein Steuerungsinstrument. Governance vereinheitlicht nicht die Kennzahlen, sondern beendet die Ambiguität: Beide Kennzahlen werden getrennt benannt, definiert, mit je einem Owner versehen und gegeneinander überleitbar gemacht. Die Summe der Auftragsbestätigungen fällt weg, weil sie keinen eigenen Steuerungszweck hat.
Nachher. Im Glossar stehen zwei Einträge statt drei Auffassungen:
- Auftragseingang: Summe der Netto-Auftragswerte mit Auftragsdatum im betrachteten Quartal, ohne Storni. Quelle CRM. Owner Vertriebsleitung.
- Fakturaumsatz: Netto-Faktura mit Buchungsdatum im betrachteten Quartal, abzüglich Retouren und Gutschriften. Quelle ERP. Owner Controlling-Leitung.
Dazu eine dokumentierte Überleitung von Auftragseingang zu Fakturaumsatz mit den Abweichungsgründen Lieferverzug, Storno und Retoure. Beide Kennzahlen kommen versioniert und mit Lineage auf das Quellsystem ins Reporting. Der Abstimmungsaufwand danach beschränkt sich im Wesentlichen auf die Überleitung selbst.
Der Effekt ist nicht “mehr Daten” und nicht “eine Wahrheit”, sondern: In jedem Meeting ist klar, welche Zahl gemeint ist und wer sie verantwortet.
Was gehört in eine minimale Governance-Struktur?
Data Governance muss nicht groß sein. Sie muss die richtigen Bausteine enthalten. Hier das kleinste Artefakt, mit dem Governance funktionsfähig ist.
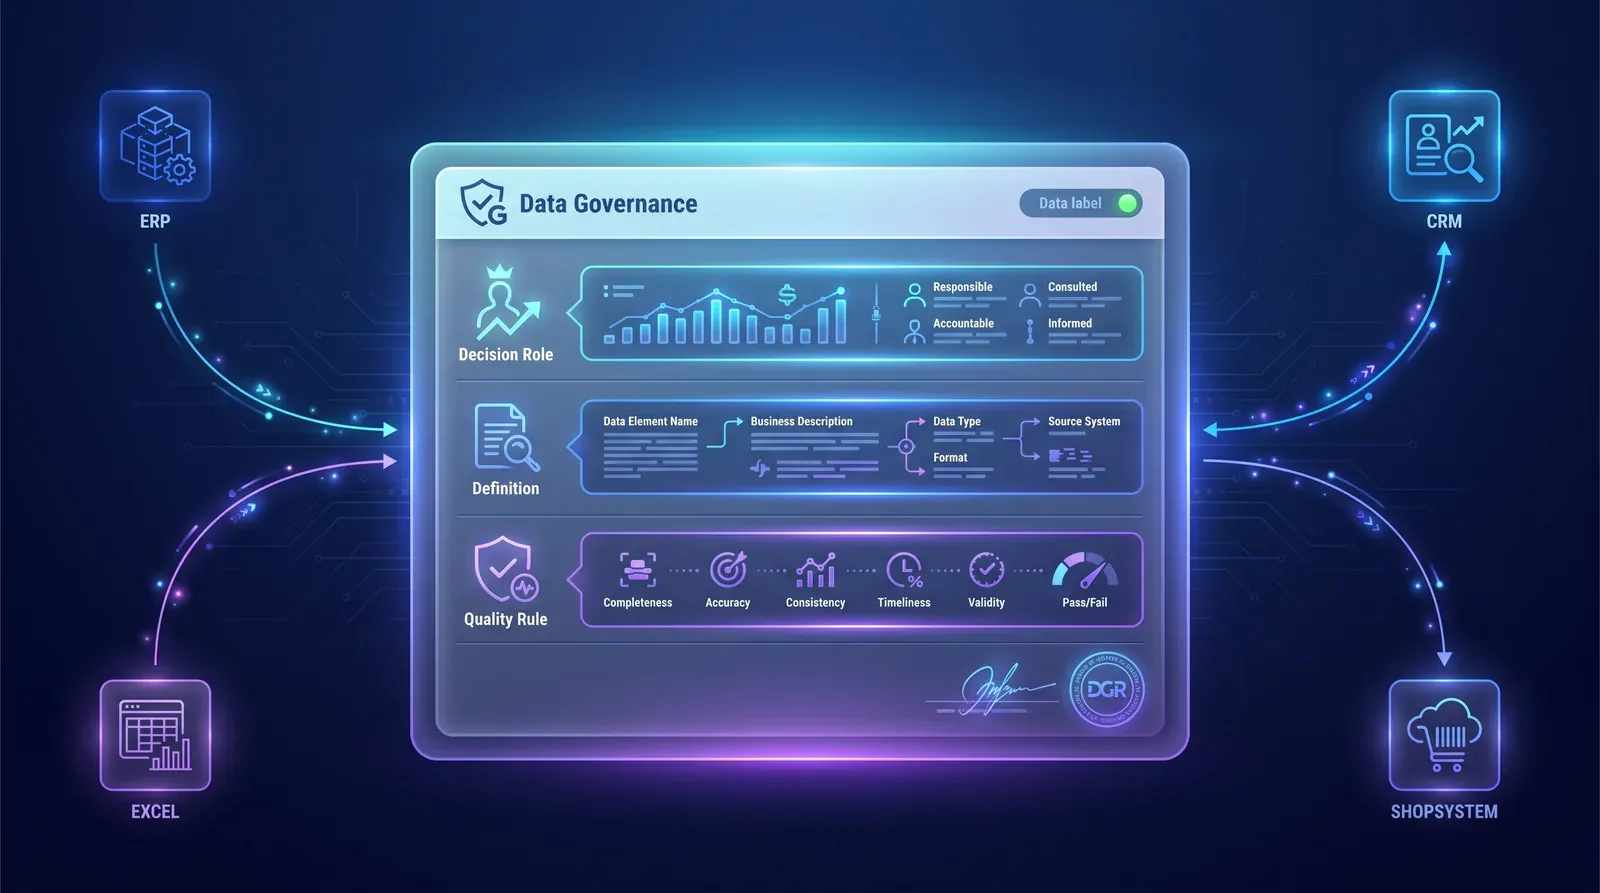
Mindest-Governance-Record
| Feld | Beispiel |
|---|---|
| Datendomäne | Kunde |
| Data Owner | Vertriebsleitung |
| Data Steward | CRM-Operations |
| System of Record | CRM |
| Definition der Kern-KPI | ”Aktiver Kunde: mindestens eine Faktura im jüngeren Betrachtungszeitraum oder ein dokumentierter Vertriebskontakt danach. Ausgeschlossen: Datensätze mit Sperrvermerk oder Insolvenzkennzeichen.” |
| Datenqualitätsregel | ”Jeder aktive Kunde hat eine gepflegte Rechnungsadresse und mindestens einen Kontaktkanal, also E-Mail oder Telefon.” |
| Review-Zyklus | regelmäßig, fest terminiert |
| Eskalationsweg | Data Owner, dann Geschäftsführung |
Wenige Felder, eine Tabelle, pro Datendomäne ein Eintrag. Zwei Punkte dazu, weil sie in der Praxis über Erfolg entscheiden: Die KPI-Definition darf den zu definierenden Begriff nicht selbst verwenden — “aktiv heißt Status aktiv” ist keine Definition, sondern eine Verschiebung des Problems in das Quellsystem. Und die Datenqualitätsregel muss so formuliert sein, dass ein Verstoß tatsächlich ein Fehler ist. Eine Regel wie “jeder aktive Kunde hat eine E-Mail-Adresse” produziert im B2B-Geschäft vor allem Falschmeldungen und diskreditiert das Dashboard innerhalb kurzer Zeit.
Der Record lebt in dem Wiki oder Kollaborationswerkzeug, das Sie ohnehin nutzen. Ein eigenes Tool ist dafür nicht erforderlich.
Die Rollen für einen Pilot in einer Domäne

Data Owner. Trägt die fachliche Entscheidungsverantwortung für die Pilot-Domäne, in der Regel eine Führungskraft mit einem kleinen, aber verlässlich reservierten Zeitanteil. Entscheidet über Qualitätsanforderungen, Zugriffsregeln und Priorität. Entscheidend ist, dass diese Person Entscheidungen tatsächlich treffen und unterschreiben kann.
Data Steward. Setzt operativ um: pflegt das Glossar, schreibt die Datenqualitätsregeln, koordiniert Korrekturen, spricht mit den Fachbereichen. Im Mittelstand meist eine Zusatzrolle, keine Vollzeitstelle. Ohne einen ausdrücklich reservierten und im Kalender sichtbaren Zeitanteil funktioniert die Rolle nicht.
Technischer Ansprechpartner, meist aus der IT. Verantwortet Schnittstellen, Berechtigungen und Monitoring. Sollte in jede größere Entscheidung eingebunden sein, ohne sie fachlich zu treffen.
Governance-Board. Sobald mehrere Domänen parallel laufen: ein kleiner Kreis aus Data Ownern plus Geschäftsführung, in regelmäßigem, kurzem Turnus. Eine eigene CDO-Position braucht es dafür nicht.
Was bewusst noch nicht in den Pilot gehört
Eine Datenrichtlinie als umfangreiches Dokument. Ein Datenkatalog-Tool. Vollständige Klassifizierung aller Bestände. Data Contracts für jedes System. Alles davon ist wichtig, alles davon ist zu früh.
Der schlanke Pilot
In einem überschaubaren Zeitraum, ungefähr einem Quartal, lässt sich ein Pilot für eine klar abgegrenzte Datendomäne aufsetzen. Nicht “Data Governance für das Unternehmen”, sondern “Data Governance für die Kundendomäne, mit Owner, mit einer Regel, mit wenigen Kennzahlen”. Diese Beschränkung ist der wichtigste Erfolgsfaktor.
Phase eins, Kick-off
Ziele definieren, eine Pilot-Domäne wählen (meist Kundenstamm, Auftragsdaten oder Finanzstamm), einen Data Owner aus der Linie benennen, mit einem festgehaltenen, verlässlichen Zeitanteil. Sponsor ist die Geschäftsführung. Lieferergebnis: ein kurzes Scoping-Dokument, von der Geschäftsführung unterschrieben.
Phase zwei, Rollen und Regeln
Entscheidungsmatrix für die zentralen Entscheidungstypen: Zugriff, Definition, Qualität, Aufbewahrung, Regeländerung. Glossar mit den wichtigsten Begriffen der Pilot-Domäne, geschrieben vom Fachbereich, freigegeben vom Data Owner. Zugriffs-Audit für die Pilot-Domäne. Lieferergebnis: Entscheidungsmatrix, Glossar, Audit-Bericht.
Phase drei, Katalog und Qualität
Mini-Katalog im vorhandenen Wiki, gefüllt mit den wichtigsten Datenobjekten der Domäne. Eine erste Datenqualitätsregel produktiv, dort implementiert, wo die Daten entstehen. Erste Governance-Sitzung mit Data Owner, Steward und IT. Lieferergebnis: Katalog live, eine Regel produktiv, Sitzungsprotokoll.
Phase vier, Kennzahlen und Skalierung
Ein Dashboard mit wenigen, klar definierten Kennzahlen, nicht mehr. Damit die Kennzahlen nicht beliebig bleiben, hier die Definitionen:
- Anteil verantworteter Datenobjekte: Datenobjekte der Domäne mit benanntem Owner, ins Verhältnis gesetzt zu allen Datenobjekten der Domäne.
- Datenqualitätsverstöße: Datensätze, die gegen die produktiv gesetzte Regel verstoßen, regelmäßig gemessen.
- Abstimmungsaufwand pro Quartalsabschluss: erfasster Aufwand für manuelle Zahlenabstimmung in der Domäne, gegen den vor dem Pilot gemessenen Ausgangswert.
Die dritte Kennzahl ist die wichtigste, weil sie die weiter oben beschriebene Wirtschaftlichkeitsbetrachtung überprüfbar macht. Messen Sie den Ausgangswert bereits in Phase eins, sonst haben Sie später keinen Vergleich. Lieferergebnis: Dashboard, Lessons-Learned-Dokument, Skalierungs-Roadmap, Präsentation an Geschäftsführung und Aufsichtsrat.
Der interne Aufwand für diesen Piloten bleibt über alle Phasen hinweg ein begrenzter Zeitanteil, verteilt auf Data Owner, Data Steward und den technischen Ansprechpartner. Eine externe Konzeptbegleitung ist optional und richtet sich nach dem Reifegrad des Unternehmens. Tool-Kosten fallen in dieser Phase nicht an, weil die vorhandenen Werkzeuge ausreichen.
Drei Muster, die Piloten früh kippen
Die folgenden drei Muster stammen aus unserer Projektarbeit und sind als Erfahrungsmuster zu lesen, nicht als Studienergebnis.
Big-Bang-Rollout. “Wir machen das gleich für alle Domänen.” Ergebnis: nichts wird fertig, weil jede Domäne Sonderfälle mitbringt, die nie priorisiert werden. Eine Domäne sauber aufgesetzt ist mehr wert als mehrere halbfertige.
Steward-Rolle ohne reservierte Zeit. Die Annahme, die Steward-Aufgabe lasse sich nebenbei erledigen, gehört in unserer Erfahrung zu den häufigsten Gründen, warum Governance-Initiativen früh einschlafen. Ohne explizit reservierte und im Kalender der Person sichtbare Zeit verliert die Rolle jeden Konflikt gegen operative Prioritäten.
Richtlinie ohne Anbindung an den Arbeitsablauf. Ein umfangreiches Dokument im Intranet, das niemand liest. Die ersten Regeln gehören dorthin, wo die Daten entstehen: ins ERP, ins CRM, ins Data Warehouse. Nicht in ein Textdokument.
Wann lohnt sich Data Governance nicht?
Die Abgrenzung ist wichtiger als die Empfehlung. Ein Governance-Programm ist überdimensioniert, wenn die meisten dieser Bedingungen zutreffen:
- Eine sehr kleine Belegschaft
- Ein einzelnes ERP, keine nennenswerten Silos
- Keine dokumentationspflichtige Verarbeitung personenbezogener Daten über das Personalwesen hinaus
- Kein KI- oder BI-Vorhaben in Planung
- Kein spürbarer Abstimmungsaufwand im Alltag
Wer hier landet, braucht ein saubereres ERP-Setup und besseres Standard-Reporting, nicht Governance. Wer die meisten dieser Bedingungen nicht erfüllt, ist mit hoher Wahrscheinlichkeit in der wirtschaftlich sinnvollen Kategorie — der letzte Punkt ist dabei der aussagekräftigste, weil er den Nutzen direkt bemisst.
Ein Sonderfall: Trifft nur der letzte Punkt nicht zu, treffen die übrigen aber zu, dann ist Governance keine Einsparung, sondern eine Voraussetzung — für den KI-Use Case, für die Bankfinanzierung, für die Zertifizierung. Dann begründen Sie sie so und nicht mit einer Wirtschaftlichkeitsrechnung, die nicht trägt.
Drei Fragen, bevor Sie loslegen
Frage eins, Data Owner. Können Sie eine Person aus der Linie benennen, die einen verlässlichen Zeitanteil in eine konkrete Datendomäne investiert und Entscheidungen unterschreiben darf? Ohne eine solche Person hat das Programm keine Aussicht auf Erfolg, unabhängig von Budget und Methodik.
Frage zwei, konkreter Schmerzpunkt. Gibt es ein konkretes Problem, an dem Sie starten können? Dublettenquote im Kundenstamm, Auditdruck durch eine anstehende Zertifizierung, Reporting-Latenz im Monatsabschluss, ein verlorener Auftrag wegen fehlender Datenqualität. Ohne Anker bleibt das Programm Theorie.
Frage drei, eine Domäne statt alle. Sind Sie bereit, mit einer einzigen Domäne zu beginnen? Parallele Pilot-Domänen bremsen einander in der Anfangsphase aus, weil Aufmerksamkeit und Stewardship-Kapazität geteilt werden.
Drei Mal “ja” heißt: Sie sind bereit für den nächsten Schritt. Wie Sie ihn gehen, steht im Fazit am Ende dieses Artikels.
Verbindung zu Datenstrategie und SPoT
Data Governance steht nicht allein. Sie ist der organisatorische Unterbau für zwei Vorhaben, die im Mittelstand typischerweise parallel laufen: die Datenstrategie und den Single Point of Truth. Die Datenstrategie definiert das Was und Wofür, der SPoT liefert die technische Konsolidierungsschicht, Governance liefert die Rollen, die beides tragen. Wer einen SPoT aufbaut, sollte Governance als Phase null einplanen.
Fazit
Drei Punkte für die Entscheidungsvorlage.
Erstens: Es gibt eine Schwelle, und Sie können sie für sich selbst herleiten. Governance trägt sich, sobald der adressierbare Teil Ihres Abstimmungsaufwands die laufenden Kosten übersteigt. Darüber ist es eine Investitionsentscheidung, darunter eine Compliance- und Enablement-Entscheidung. Beides ist legitim, aber es sind zwei verschiedene Vorlagen, und sie brauchen zwei verschiedene Begründungen.
Zweitens: Das erste Jahr ist in Vollkostensicht selten positiv. Die einmalige Konzeptbegleitung und die laufende interne Kapazität stehen dem Nutzen entgegen, der erst nach dem Aufbau der Pilot-Domäne zu wirken beginnt. Wer Ihnen eine schnelle Amortisation zusagt, hat die interne Kapazität nicht in Vollkosten eingerechnet.
Drittens: Der Hebel liegt in den Rollen, nicht im Werkzeug. Eine Person, die entscheidet, eine zweite, die umsetzt, ein Glossar mit den wichtigsten Begriffen, eine Entscheidungsmatrix für die zentralen Entscheidungstypen. Für einen ersten Pilot genügt das. Danach läuft eine Domäne produktiv, die nächste ist im Aufbau. Für Unternehmen, die Governance erstmals etablieren, ist ein einzelner Pilot meist leichter steuerbar als mehrere parallele Domänen.
Wenn Sie wissen wollen, wo Sie stehen, beginnen Sie mit dem Datenreife-Check. Wer das konkrete Vorgehen für den Einstieg will, startet mit dem Strategy Sprint.
Methodik und Quellen
Frameworks. Die Definition von Data Governance folgt DAMA International, DMBOK2 (Data Management Body of Knowledge). Die Trennung von Entscheidungsverantwortung und operativer Umsetzung folgt ISO/IEC 38505-1, der Anwendung von ISO/IEC 38500 auf Daten.
Regulatorische Verweise. Die genannten DSGVO-Pflichten im Wortlaut der Verordnung: Verzeichnis der Verarbeitungstätigkeiten, Löschkonzepte aus der Speicherbegrenzung, Datenschutz-Folgenabschätzungen, Datenminimierung. Für regulierte Branchen: MaRisk und BAIT für Finanzdienstleister, ergänzt durch die DORA-Verordnung der EU; die Medizinprodukteverordnung und die einschlägige Norm für Qualitätsmanagementsysteme (ISO 13485) in der Medizintechnik; der Branchenstandard IATF 16949 für Automotive-Zulieferer. Diese Verweise benennen den Rahmen, sie ersetzen keine rechtliche Prüfung im Einzelfall.
Zur Methodik im Abschnitt zur Wirtschaftlichkeit. Bewusst ohne konstruiertes Zahlenbeispiel, weil ein einzelnes Beispiel für kein reales Unternehmen exakt zutrifft und in der Vergangenheit genau dieser Artikelteil die größte Fehlerquelle war. Stattdessen die Rechenlogik, mit den eigenen Werten des Lesers anzuwenden. Zwei der vier Governance-Effekte, Auditierbarkeit und schnellere Entscheidungen, bleiben in dieser Logik bewusst unberücksichtigt, weil sie sich nicht belastbar in Geld fassen lassen.
Zum Vorher-Nachher-Beispiel. Das Beispiel im entsprechenden Abschnitt ist ein Modellbeispiel, kein Kundenprojekt, gekennzeichnet als solches, weil eine anonymisierte Fallstudie ohne Mandantenfreigabe nicht veröffentlichungsfähig wäre.
Was wir bewusst nicht verwenden. Als real ausgegebene, aber konstruierte Projekterfahrungen. Studien, die wir nicht exakt zitieren können. Marktstatistiken, die eine andere Aussage belegen als die, für die sie üblicherweise angeführt werden — insbesondere Reifegradzahlen zu KI-Projekten, die nichts über die Ursache gescheiterter Vorhaben aussagen.
